Jeszcze mniej ropy z Bliskiego Wschodu
10 września – na skutek ataków ze strony sił sprzyjających Iranowi oraz zniszczeń infrastruktury – saudyjskie Aramco wyłączyło z użytku ropociąg Wschód–Zachód. 15 września pojawiły się informacje o anulowaniu lub odłożeniu w czasie szeregu przewidzianych na koniec września dostaw surowca do europejskich rafinerii. Tym samym czasowo przestał funkcjonować najważniejszy szlak transportu surowców i produktów z Zatoki Perskiej, alternatywny do blokowanej przez Iran od marca cieśniny Ormuz. Przyczynia się to do pogłębienia już wcześniej znacznego deficytu ropy na świecie. Problemy odczuwają m.in. odbiorcy saudyjskiej ropy w Europie, tacy jak Orlen, którzy muszą w trybie pilnym uzupełniać utracone dostawy.
Sytuacja na Bliskim Wschodzie doprowadziła do kolejnych wzrostów cen surowca – kontrakty terminowe na ropę Brent wzrosły 15 września do ponad 109 dolarów za baryłkę, a fizyczne dostawy ropy z Morza Północnego kosztowały tego dnia nawet powyżej 137 dolarów. Odbija się też na rynkach paliw na całym świecie, w Europie przede wszystkim na cenach oleju napędowego. Trwający siódmy miesiąc szok podażowy w połączeniu z brakiem jasnych perspektyw zakończenia wojny w Zatoce Perskiej czy choćby politycznego rozwiązania umożliwiającego wznowienie w pełnym wymiarze eksportu surowców z regionu zwiększa prawdopodobieństwo narastania kryzysu naftowego na światowym i europejskim rynku.
Komentarz
- Tymczasowe wyłączenie ropociągu Wschód–Zachód to kolejne posunięcie utrudniające eksport saudyjskiej ropy. Naprawa uszkodzonych przepompowni na szlaku ma potrwać do sześciu tygodni. Nie wiadomo, czy planowane przez Aramco wznowienie części dostaw w ciągu kilku dni dzięki budowie „bypassu” będzie faktycznie możliwe, a jeśli tak, to w jakiej skali, oraz czy kontynuowane ataki nie doprowadzą do wydłużenia okresu wyłączenia. Rurociąg ma obecnie przepustowość nominalną wynoszącą 7 mln baryłek dziennie (b/d), a eksportowano nim do 5,5 mln b/d, czyli 2,75 razy więcej niż przed wybuchem wojny w Zatoce Perskiej. W ostatnich miesiącach wykorzystywano go jako główną trasę eksportu ropy, umożliwiającą ominięcie całkowicie lub w zasadniczej części niedrożnej od ponad pół roku cieśniny Ormuz.
- Planowane za kilka tygodni wznowienie przesyłu ropociągiem nie gwarantuje powrotu do wcześniejszych poziomów eksportu surowca tym szlakiem. Ważne będzie również zapewnienie bezpieczeństwa transportu morskiego, w tym przez czerwonomorskie wąskie gardła. Przejęcie w ostatnich tygodniach przez Hutich kontroli nad całym jemeńskim wybrzeżem Morza Czerwonego, w tym nad cieśniną Bab al-Mandab (jedyna droga wyjścia na Ocean Indyjski), oraz ostrzeliwanie saudyjskich statków zasadniczo zwiększa ryzyko transportu tą trasą i ogranicza jej wykorzystanie. We wcześniejszych okresach ataki Hutich na jednostki na Morzu Czerwonym utrudniały także ruch przez Kanał Sueski.
- Arabia Saudyjska pracuje nad alternatywnymi sposobami eksportu. Obecnie oferuje więcej dostaw, głównie odbiorcom azjatyckim, realizowanych przez również obarczony ryzykiem ataków szlak biegnący przez terminal Ras Tanura, cieśninę Ormuz (zazwyczaj jednostkami z wyłączonymi transponderami AIS) i omański terminal Sohar. Według dostępnych szacunków w ostatnich dniach transport przez Ormuz rósł i dobijał do 12 mln b/d (przed wybuchem wojny przekraczał 20 mln b/d).
- Uszkodzenie saudyjskiego ropociągu może pogłębiać deficyt ropy na światowym rynku. Zgodnie z wcześniejszymi szacunkami Międzynarodowej Agencji Energii podaż globalna tego surowca miała spaść w tym roku o 5,7 mln b/d, do 100,7 b/d – przede wszystkim ze względu na ograniczenia w wydobyciu i eksporcie z Bliskiego Wschodu, ale też w konsekwencji kłopotów rosyjskiego sektora naftowego. Niewykluczone przedłużenie aktualnego wyłączenia kolejnego szlaku eksportowego z Zatoki Perskiej przyczyniłoby się do większych spadków i wzrostu niepokoju o przyszłość dostaw z regionu. Pogłębiłoby również problemy na powiązanych rynkach produktów naftowych.
- Dla Europy szczególnie dotkliwe są kolejne wzrosty cen oleju napędowego. Rynek ten już wcześniej był napięty na skutek skokowego spadku dostaw z Bliskiego Wschodu, ale także ograniczenia produkcji i eksportu z rafinerii rosyjskich, wreszcie zaś – w następstwie malejącej dostępności wolnych mocy rafineryjnych na świecie (co przekłada się na wzrosty marż). W rezultacie trudności z ropociągiem saudyjskim, podobnie jak każde większe zawirowanie na rynku naftowym, przekładają się na dalsze podwyżki cen paliw, w tym na rynku europejskim.
- Problemy z ropociągiem najsilniej uderzają w europejskich odbiorców saudyjskiej ropy. Według niepotwierdzonych informacji (Reuters, Argus) Aramco odwołało lub przesunęło dostawy do co najmniej trzech rafinerii w Europie oraz pojedyncze transporty cargo płynące do Azji. Pojawiają się doniesienia, że część odbiorców ostrzeżono o możliwym anulowaniu lub ograniczeniu dostaw nawet do końca października. Ucierpiał na tym m.in. Orlen, którego rafinerie w Polsce, Czechach i na Litwie odpowiadać miały za ok. 59% saudyjskiego eksportu na Stary Kontynent. Od kilku dni trwa kontraktowanie i poszukiwanie alternatywnych wolumenów ropy – przede wszystkim od jej eksporterów z rejonu Morza Północnego (Norwegia), ale też z Algierii, Gujany, Kazachstanu, Azerbejdżanu czy USA. Poza kosztem zakupów w trybie awaryjnym na rynku spotowym pewnym wyzwaniem może się okazać utrzymanie profilu produkcji rafinerii przy dostawach surowca innego gatunku niż saudyjska Arab Light.
- Narastający kryzys i rosnące ceny na rynku naftowym nakładają się na inne trudności europejskiego rynku energetycznego. UE mierzy się bowiem z wyzwaniami także na rynku gazowym – związanymi z relatywnie niskim stopniem zapełnienia magazynów i wysokimi cenami tego surowca. To zaś przyczynia się do kolejnych wzrostów notowań energii elektrycznej. Tymczasem jej wysokie ceny stanowiły jedną z dotkliwszych bolączek społeczeństw i przemysłów w UE jeszcze na długo przed wybuchem wojny na Bliskim Wschodzie. Pilne stają się działania ograniczające skalę wzrostów cen i negatywne skutki kryzysów, ale jednocześnie – w sposób pragmatyczny i dostosowany do dzisiejszych realiów (w tym coraz bardziej napiętych budżetów państw członkowskich) – zwiększające odporność UE i poszczególnych jej członków na kryzysy podażowe.
Mapa. Kluczowa infrastruktura naftowa w rejonie Półwyspu Arabskiego w kontekście wyłączenia rurociągu Wschód–Zachód
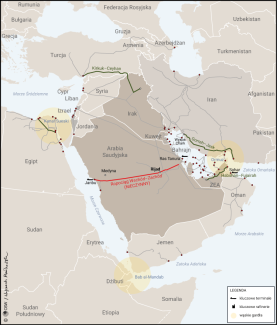
Źródło: opracowanie własne na podstawie danych S&P Global Platts.