Czy logistyka nadąży – francuski przemysł zbrojeniowy po 2022 roku
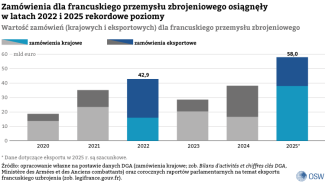
Francuski przemysł zbrojeniowy otrzymał silny impuls rozwojowy po rozpoczęciu rosyjskiej inwazji na Ukrainę. W 2025 r. siły zbrojne Francji i klienci zagraniczni złożyli w nim zamówienia na sumę ok. 58 mld euro, co stanowi blisko potrojenie wartości sprzedaży sprzed dekady. Francja uzyskała też w 2022 r. status drugiego światowego eksportera uzbrojenia i sprzętu wojskowego (UiSW), wyprzedzając Rosję. Pomoc wojskowa dla Ukrainy stała się okazją do promowania produkowanych we Francji typów uzbrojenia, takich jak armatohaubice CAESAR czy pociski SCALP-EG (Storm Shadow). Francuscy producenci w różnym tempie reagują jednak na zmianę warunków spowodowanych wzrostem zamówień i potrzebą szybszej produkcji. Sektor zmaga się z problemem deficytu siły roboczej, a także z napięciami na linii wielkie koncerny – małe i średnie przedsiębiorstwa (MŚP) oraz przemysł – państwo.
Francuski przemysł zbrojeniowy: dziewięciu gigantów i cztery tysiące MŚP
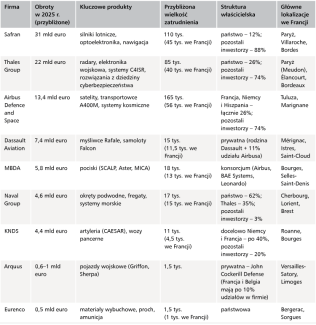
Francuska zbrojeniówka zajmuje czołowe miejsce na świecie pod względem wartości sprzedaży, liczby kluczowych firm zarejestrowanych i działających w kraju oraz kompletności produkowanego uzbrojenia. Najważniejszą rolę odgrywa dziewięć dużych przedsiębiorstw o znaczeniu globalnym, generujących ok. 80% obrotów całej branży (w 2024 r. wyniosły one 40,5 mld euro, czyli 4% całej produkcji przemysłowej Francji). Są nimi: Airbus, KNDS, Arquus, Dassault, MBDA, Naval Group, Safran, Thales i Eurenco (zob. tabela 1). Struktura właścicielska części z nich (zwłaszcza Airbusa, KNDS czy MBDA) ma charakter wielonarodowy. Jest to typowe dla zachodnioeuropejskiego przemysłu. Produkcja dużych firm jest uzależniona od skomplikowanych łańcuchów dostaw podtrzymywanych przez ok. 4 tys. małych i średnich przedsiębiorstw, dla których branża zbrojeniowa stanowi często tylko jeden z profili działalności[1].
Tabela 1. Choć na francuski sektor zbrojeniowy składa się ponad 4 tys. podmiotów, to decydujące znaczenie ma dziewięć dużych przedsiębiorstw o różnej strukturze właścicielskiej
Źródło: opracowanie własne.
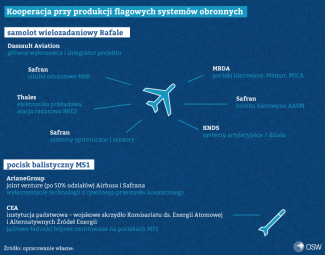
Projektowanie i wykonanie skomplikowanych rodzajów uzbrojenia wymaga współpracy i koordynacji prac szeregu firm sektora zbrojeniowego. Przykładowo samoloty wielozadaniowe Rafale powstają w zakładach Dassault (pełniących rolę integratora projektu i głównego wykonawcy), ale silniki do nich produkuje Safran, zaś uzbrojenie dostarcza KNDS, Safran i przede wszystkim MBDA. Za elektronikę pokładową odpowiedzialna jest Thales Group we współpracy z Safranem. Podobnie pociski balistyczne M51, będące jednym z dwóch głównych – obok samolotów Rafale – nosicieli francuskiego odstraszania nuklearnego, produkuje joint venture ArianeGroup (wytwarza głównie rakiety nośne dla przemysłu kosmicznego) stanowiące własność Airbusa i Safrana. Produkcją głowic do pocisków M51 zajmuje się z kolei wojskowe skrzydło państwowej instytucji badawczej Komisariat ds. Energii Atomowej i Alternatywnych Źródeł Energii (CEA).
Państwo utrzymuje udziały mniejszościowe (np. Thales) lub większościowe (np. Eurenco) w najważniejszych spółkach i dysponuje zarówno ustanowionymi prawnie, jak i nieoficjalnymi narzędziami wpływu na sektor. Siła głosu publicznego akcjonariusza jest przy tym często większa, niż wynikałoby to z pakietu posiadanych akcji (przykładowo państwo ma ok. 12% akcji Safrana, ale dysponuje 18% głosów). Spora część francuskiego przemysłu zbrojeniowego operuje jednak w oparciu o kapitał prywatny. Duże firmy odgrywają rolę quasimonopolisty w relacjach z siłami zbrojnymi i Generalną Dyrekcją Uzbrojenia (Direction Générale de l’Armément, DGA)[2], czyli wyspecjalizowaną instytucją zajmującą się zamówieniami zbrojeniowymi. Są bowiem jedynymi podmiotami mogącymi odpowiedzieć na specyficzne wymagania zamawiającego. Rolą DGA jest bycie równocześnie obrońcą interesów państwa i sił zbrojnych w relacjach z przemysłem. Rodzi to częste konflikty o ceny zamawianego sprzętu czy tempo jego wykonania.
Władze Francji uważają rodzimy przemysł zbrojeniowy za integralną część systemu bezpieczeństwa (jako instrument utrzymywania modelu „armii kompletnej”, czyli niezależnej od zewnętrznych dostawców technologii)[3]. Oznacza to uprzywilejowanie francuskich firm w wyborze rodzajów uzbrojenia, a także realizowanie przez siły zbrojne ustalonego w ustawie wieloletniego planu nabycia uzbrojenia (Ustawa o planowaniu wydatków wojskowych, Loi de programmation militaire, LPM). Mimo podnoszenia francuskich wydatków wojskowych krajowe zamówienia nie są wystarczające dla utrzymania rentowności firm, stąd kluczowa rola eksportu. Jego znaczenie wzrosło po 1990 r., a w szczególności w latach 2006–2010, gdy nastąpiły poważne cięcia francuskich nakładów na obronność. Ograniczenie zamówień ze strony francuskich sił zbrojnych doprowadziło do znacznego zwiększenia kosztów jednostkowych czołowych francuskich produktów zbrojeniowych (takich jak czołgi Leclerc, które podrożały siedmiokrotnie, samoloty Mirage oraz Rafale)[4]. Zmiana charakteru zagrożeń i ograniczona liczba zamówień przesądziły o zmniejszeniu produkcji, zredukowaniu ilości magazynowanego towaru i skupieniu się na wyścigu jakościowym, windującym cenę jednostkową produkowanego uzbrojenia.
Gospodarka wojenna? Zmiany po 2022 roku
Pełnoskalowa inwazja Rosji na Ukrainę sprawiła, że francuski przemysł zbrojeniowy musiał zmierzyć się z wyzwaniem szybkiego zwiększenia produkcji. Jeszcze wiosną 2022 r. prezydent Emmanuel Macron zaczął mówić o konieczności wprowadzenia elementów „gospodarki wojennej”[5]. Celem była realizacja przyspieszonych planów modernizacji sił zbrojnych, uzupełnienia zapasów (zwłaszcza amunicji), ale też szybszego udzielania pomocy wojskowej Kijowowi. W praktyce oznaczało to perspektywę ustanowienia priorytetu dla niektórych zamówień, a także nacisk na skracanie terminów dostaw i groźbę zarządu państwowego nad produkcją w razie niedostosowania się do nowych potrzeb. Przystąpiono również do odbudowy zapasów i miejsc ich magazynowania – po zakończeniu zimnej wojny francuska armia nie gromadziła bowiem większych ilości amunicji. Po wybuchu pełnoskalowej wojny rosyjsko-ukraińskiej wartość zamówień dla sektora zaczęła rosnąć, choć w sposób nierówny. W rekordowych latach 2022 i 2025 wyniosła odpowiednio 42,9 i 48 mld euro, ale np. w 2023 r. już tylko 28,6 mld euro, podczas gdy – dla porównania – w pandemicznym 2020 r. – 18,7 mld euro.
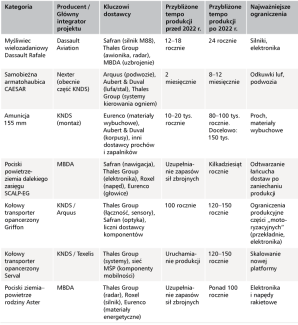
Stan realizacji postulatu „gospodarki wojennej” jest silnie zróżnicowany w zależności od kategorii sprzętu i determinowany przez ograniczenia w łańcuchach dostaw (zob. Aneks). Za przykład może służyć myśliwiec Rafale. Choć integrator – Dassault Aviation – zwiększył produkcję z ok. 12–18 do 23–26 maszyn rocznie, dalsze przyspieszenie napotyka bariery ze względu na ograniczenia dostawców głównych komponentów, takich jak Safran (silniki M88) i Thales Group (awionika i radar)[6]. Podobny problem występuje w systemach rakietowych. Pociski manewrujące SCALP-EG i przeciwlotnicze rodziny Aster są integrowane przez MBDA, ale realne tempo wytwarzania zależy od wyspecjalizowanych komponentów dostarczanych przez Roxel (napędy), Eurenco (materiały wybuchowe) oraz Thales Group (systemy naprowadzania). Produkcja, która przed 2022 r. była nastawiona głównie na uzupełnianie zapasów sił zbrojnych, musi być odbudowywana od podstaw. Z tego też powodu MBDA rozpoczął budowę nowej fabryki w pobliżu Orleanu. Inwestycja o wartości 2 mld euro ma pozwolić na sześciokrotny wzrost liczby wytwarzanych rakiet do 2030 r.[7]
Szybciej rozwija się produkcja systemów lądowych, w której łańcuchy dostaw są mniej złożone. Przykładem jest armatohaubica CAESAR – wzrost z 2 do nawet 8–12 egzemplarzy miesięcznie dzięki działaniom Nextera (wchodzącego obecnie w skład KNDS)[8]. Także i tu pojawiały się jednak „wąskie gardła”, np. w dostawach odkuwek lufowych Aubert & Duval czy podwozi firmy Arquus. W celu poprawy drożności produkcji i uatrakcyjnienia oferty eksportowej KNDS France podpisał jeszcze w 2021 r. umowę z zakładami Tatra Defence Vehicle, w wyniku której część armatohaubic – m.in. dostarczanych czeskiej i ukraińskiej armii – jest wyposażanych w podwozia samochodów ciężarowych Tatra T-815-7[9].
Wyzwaniem pierwszych miesięcy wojny było zwłaszcza zwiększenie produkcji amunicji, w tym przede wszystkim artyleryjskiej kalibru 155 mm. Na tym przykładzie jeszcze wyraźniej widać przewagę „prostszej” produkcji: wolumen wzrósł z kilkunastu tysięcy do nawet 100 tys. sztuk rocznie z perspektywą dalszego zwiększenia[10]. Ograniczone pozostają zdolności wytwarzania materiałów wybuchowych i prochu przez Eurenco. W tym celu firma – po prawie 20-letniej przerwie związanej z przeniesieniem produkcji prochu do Szwecji – ponownie uruchomiła w marcu 2025 r. dwie linie produkcyjne swoich zakładów w Bergerac[11]. Doszło też do podpisania porozumienia między Eurenco a spółką córką Polskiej Grupy Zbrojeniowej (PGZ) – MESKO, na mocy której ta ostatnia podjęła produkcję m.in. prochu wielobazowego i ładunków miotających w oparciu o technologie francuskie[12].
Główni zagraniczni partnerzy i konkurenci
Na poziomie krajowym Francji udało się utrzymać wszechstronne kompetencje porównywalne z największymi światowymi producentami uzbrojenia (USA, Rosja). Najważniejsi europejscy konkurenci (Wielka Brytania, Niemcy, Włochy, Hiszpania, Szwecja) są jednocześnie dla Paryża partnerami przy realizacji poszczególnych projektów. Największymi wyzwaniami dla francuskiego przemysłu pozostają dominująca pozycja eksportowa USA[13] oraz rosnąca obecność producentów azjatyckich, w tym zwłaszcza tureckich, izraelskich i południowokoreańskich[14].
Od lat 90. francuski przemysł zbrojeniowy współkształtuje europejskie programy współpracy zbrojeniowej. Do pozytywnych jej efektów można zaliczyć m.in. rozwój koncernu Airbus (od 2000 r.) oraz utworzenie MBDA (2001) na bazie kooperacji francuskich zakładów Airbusa z Wielką Brytanią (BAE Systems) i Włochami (Leonardo). Przykładem francusko-niemieckiego kompromisu w polityce przemysłowej było również powstanie grupy KNDS (2015), czyli holdingu francuskiego Nextera i niemieckiego KMW, co wzmocniło współpracę w wytwarzaniu sprzętu lądowego, choć oba zakłady zachowały odrębność w zakresie produkcji pod markami KNDS France S.A. i KNDS Deutschland GmbH[15]. Francuskie przedsiębiorstwa uczestniczą także w licznych europejskich projektach finansowanych przez Europejski Fundusz Obronny (EDF), dotyczących m.in. systemów bezzałogowych, elektroniki wojskowej i nowych technologii.
Jednocześnie takie programy jak FCAS (Future Combat Air System) i MGCS (Main Ground Combat System) pokazują ograniczenia współpracy w najambitniejszych projektach strategicznych. FCAS uruchomiły w 2017 r. Francja i Niemcy; później dołączyła Hiszpania. Celem programu miało być zastąpienie francuskiego samolotu Rafale oraz europejskiego Eurofighter Typhoon i budowa nie tylko nowego myśliwca (NGF), lecz całego systemu obejmującego drony, sensory, uzbrojenie i system wymiany danych oraz zarządzania walką (combat cloud). Francuska grupa Dassault miała być odpowiedzialna za płatowiec, natomiast Airbus Defence and Space – za wybrane elementy awioniki i systemów elektronicznych po stronie niemieckiej i hiszpańskiej. Projekt od początku napotykał problemy związane z podziałem kompetencji, kontrolą technologii i prawami własności intelektualnej. Rząd w Paryżu nie był w stanie wywrzeć skutecznej presji politycznej na prywatną firmę Dassault, aby ta zaakceptowała warunki współpracy z Airbusem. Francuski producent uznał, że ustalone warunki kooperacji prowadziłyby potencjalnie do zdominowania go przez europejską grupę[16]. Ostatecznie w 2026 r. Francja i Niemcy zakończyły współpracę nad wspólnym myśliwcem w ramach FCAS w dotychczasowej formie. Dalsze prace nad niektórymi elementami, takimi jak sieciocentryczne systemy walki, mogą być kontynuowane osobno[17].
Z kolei MGCS rozwijano od 2017 r. jako francusko-niemiecki program następcy czołgów Leclerc i Leopard 2. Jego założeniem jest stworzenie nie tylko nowego czołgu, lecz całego systemu walki lądowej. Miałby on obejmować pojazdy załogowe i bezzałogowe, sensory oraz zintegrowane dowodzenie. W projekt zaangażowane są głównie KNDS France i KNDS Deutschland. Również MGCS napotykał trudności związane z podziałem prac i różnicami strategicznymi między partnerami. Zamiast rozwoju jednej wspólnej platformy gąsienicowej Berlin i Paryż zadecydowały więc w lipcu 2026 r., że opracują technologie w ośmiu obszarach (m.in. ochrona balistyczna, czujniki, system armaty), aby w przyszłości państwa mogły je integrować z własnymi pojazdami[18].
Oprócz przykładów udanej i nieudanej współpracy francuski przemysł zbrojeniowy musi na wielu obszarach konkurować z innymi producentami europejskimi oraz pozaeuropejskimi. W obszarze samolotów bojowych głównym konkurentem francuskiego Dassault Rafale jest europejski Eurofighter Typhoon, produkowany przez konsorcjum z udziałem Niemiec, Wielkiej Brytanii, Włoch i Hiszpanii. Do tej pory w Europie Dassault zdołał sprzedać Rafale Grecji, Chorwacji i Serbii. Samoloty te konkurują z amerykańskimi konstrukcjami także o względy klientów pozaeuropejskich (Indie planują zakup 176 myśliwców, Zjednoczone Emiraty Arabskie – 80, Egipt – 54, Katar – 36).
Rywalizacja w obszarze systemów uderzeniowych dalekiego zasięgu może przerodzić się w ograniczoną współpracę opartą na równoległym rozwijaniu różnych systemów korzystających ze wspólnych rozwiązań technologicznych. Szczególnie istotnym przykładem jest europejski program ELSA (European Long-Range Strike Approach), uruchomiony w 2024 r. przez Francję, Niemcy, Włochy, Polskę i Wielką Brytanię. Jego celem jest rozwój europejskich zdolności do rażenia celów na dużych odległościach. Francja chce przy jego realizacji wykorzystać doświadczenia MBDA. Szczególnie obiecującą konstrukcją jest pocisk Land Cruise Missile (LCM) o zasięgu ponad 1000 km. ELSA pozostaje jednak obecnie na poziomie inicjatywy polityczno-przemysłowej, w ramach której następuje koordynacja różnych projektów[19]. W konkluzjach po spotkaniu Francusko-Niemieckiej Rady ds. Bezpieczeństwa i Obrony 17 lipca 2026 r. zawarto postulat współpracy brytyjsko-francusko-niemieckiej przy projektowaniu i konstrukcji pocisku balistycznego dalekiego zasięgu (2500 km) w ramach konsorcjum ArianeGroup[20].
W segmencie obrony powietrznej krótkiego i średniego zasięgu francusko-włoski system SAMP/T (oparty na pociskach Aster 15 i Aster 30) konkuruje głównie z amerykańskim systemem Patriot, kupowanym przez wiele państw europejskich. SAMP/T jest szczególnie istotny dla Francji (rozwijana jest nowa generacja), ponieważ stanowi europejską alternatywę dla Patriotów i pozwala utrzymać niezależność od USA w obszarze obrony przeciwrakietowej[21]. W klasie pocisków krótkiego zasięgu francuski Mistral konkuruje m.in. ze szwedzkim RBS-15 czy przenośnymi przeciwlotniczymi zestawami rakietowymi Piorun. Choć Francja, podobnie jak wiele innych państw europejskich, popiera zacieśnienie współpracy w zakresie obrony powietrznej, to w ostatnich latach dochodziło na tym tle do konfliktów. Niemcy postawiły na wielowarstwową obronę poprzez inicjatywę European Sky Shield Initiative, w której centralną rolę odgrywają systemy niemieckie, amerykańskie i izraelskie (m.in. Patriot i Arrow). Francja krytykowała to podejście, argumentując, że może ono prowadzić do zwiększenia zależności Europy od technologii spoza kontynentu i osłabić skuteczność odstraszania nuklearnego. W trakcie przemówienia poświęconego modyfikacji doktryny odstraszania nuklearnego prezydent Macron zarysował w tym kontekście możliwość kompromisu: Europejczycy mogliby wspólnie rozwijać nowe systemy rozszerzonej obrony powietrznej[22]. Niemcy rozważają obecnie dołączenie swoich firm do projektu SAMP-T NG.
Francuskie pociski manewrujące i precyzyjnego rażenia SCALP-EG (brytyjska nazwa Storm Shadow) konkurują z amerykańskimi AGM-158 JASSM czy niemieckimi Taurusami. Francja rozwija również następcę tej klasy uzbrojenia w ramach programu FCASW, który ma przyczynić się do zwiększenia europejskich zdolności w zakresie uderzeń dalekiego zasięgu. Doświadczenia wojny rosyjsko-ukraińskiej zmobilizowały francuski przemysł zbrojeniowy do nadrobienia zaległości w obszarze bezzałogowców. Dużą rolę w ich produkcji odgrywają małe i średnie przedsiębiorstwa. W czerwcu 2025 r. DGA zamówiła w start-upie Harmattan tysiąc mikrodronów dla wojsk lądowych – dostarczono je na początku 2026 r. Duże koncerny pracują nad długofalowymi projektami, takimi jak Dassault nEUROn (europejski bezzałogowiec zbudowany w technologii stealth) czy dron typu loyal wingman (towarzyszący przyszłej wersji samolotu Rafale), którego zainicjowanie było odpowiedzią na kryzys FCAS[23]. Francuscy politycy i producenci kładą też duży nacisk na współpracę z Ukrainą w obszarze technologii dronowych, lecz informacje o jej rezultatach są ograniczone[24]. Francuskiemu przemysłowi zależy na możliwości testowania swoich technologii w warunkach bojowych, niebagatelną wartość mogą mieć także ukraińskie kadry techniczne i wojskowe.
W systemach morskich francuska Naval Group konkuruje z niemiecką ThyssenKrupp Marine Systems oraz hiszpańską Navantią i brytyjskim Babcockiem. Włoska Fincantieri jest dla Naval Group jednocześnie konkurentem i partnerem (planowano fuzję obu firm, lecz zablokowały ją włoskie władze). Francusko-włoskie fregaty FREMM stały się jednym z najważniejszych europejskich produktów eksportowych, konkurując m.in. z hiszpańskimi jednostkami typu Álvaro de Bazán oraz niemieckimi fregatami typu F125 Baden-Württemberg i brytyjskimi projektu AH-140. Naval Group z rodziną okrętów podwodnych Scorpène konkuruje przede wszystkim z niemieckimi okrętami podwodnymi typu 212 i 214, ale też systemami szwedzkimi, włoskimi i hiszpańskimi. Jako jedno z niewielu państw Francja posiada kompetencje w zakresie budowy okrętów podwodnych o napędzie jądrowym, których jednak nie eksportuje. Naval Group rozwija w ramach programu Barracuda nowy typ okrętów podwodnych przeznaczonych głównie do niszczenia wrogich jednostek nawodnych i podwodnych (SNA Suffren). W stoczni w Cherbourgu od 2024 r. trwa również budowa okrętu podwodnego z wyrzutnią pocisków balistycznych (SNLE) trzeciej generacji.
Francja a unijna współpraca zbrojeniowa
Istotnym elementem polityki wsparcia rodzimego przemysłu zbrojeniowego jest dążenie do wprowadzenia preferencji dla europejskich producentów w polityce zakupowej państw UE. Francja jest inicjatorem i najbardziej konsekwentnym orędownikiem zasady „Buy European”[25], czyli ograniczenia możliwości wsparcia z pieniędzy unijnych rozwoju i zakupu tych rodzajów UiSW, które nie posiadają odpowiedniej ilości komponentów wyprodukowanych w państwach UE lub innych krajach dopuszczonych do ścisłego partnerstwa (Norwegia, a ostatnio także Ukraina). Paryż niechętnym okiem patrzy na poszerzanie tego grona, o czym świadczy fiasko negocjacji w sprawie dołączenia Wielkiej Brytanii do mechanizmu SAFE. Powodem było nieosiągnięcie kompromisu w sprawie wkładu finansowego Londynu rekompensującego możliwość zakupów brytyjskiego UiSW za kredyty w ramach tego instrumentu. Francuskie firmy są też głównymi beneficjentami środków finansowych z największego dotychczas instrumentu wsparcia produkcji zbrojeniowej, jakim jest Europejski Fundusz Obronny (EDF) finansujący projekty na etapie badań i rozwoju[26].
W trakcie negocjacji wieloletnich ram finansowych (WRF) UE na lata 2028–2034 Francja poprze zapewne propozycję Komisji Europejskiej, która chce, by na cele związane z bezpieczeństwem i obroną (z czego większość na projekty wsparcia przemysłu zbrojeniowego) przeznaczono 150 mld euro[27]. Zabezpieczenie tej sumy może jednak wymagać poświęceń w obszarze finansowania polityki rolnej (oczekują tego m.in. Niemcy), co w kontekście zaplanowanych na kwiecień 2027 r. wyborów prezydenckich zostanie zapewne wykorzystane przez opozycję. Zmian w polityce Paryża wobec wsparcia UE dla sektora zbrojeniowego można się spodziewać w przypadku zwycięstwa kandydata Zjednoczenia Narodowego (RN). RN sceptycznie podchodzi do unijnej polityki bezpieczeństwa i programów wsparcia przemysłu zbrojeniowego. Uzasadnia to niechęcią do dzielenia się technologiami z innymi – nawet zaprzyjaźnionymi – państwami oraz obawą o wzrost francuskiej składki do budżetu UE. RN nie popiera też wspólnych programów zbrojeniowych w kluczowych obszarach, bojąc się ograniczenia rodzimej suwerenności na rzecz europejskich partnerów[28]. Największe francuskie firmy zbrojeniowe (zwłaszcza Dassault) – dysponujące wpływami wśród przedstawicieli tamtejszej prawicy – podzielają tę krytykę.
Perspektywy
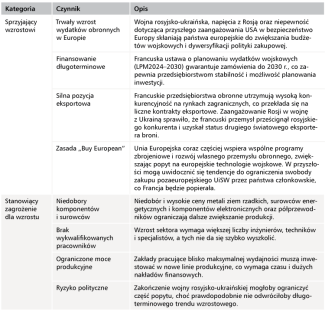
Perspektywy popytowe dla francuskiego przemysłu zbrojeniowego są dziś bardzo korzystne, choć istnieją także poważne hamulce wzrostu produkcji. Przedstawiciele branży oceniają koniunkturę jako znacznie lepszą na tle wieloletniej średniej; według danych z połowy 2024 r. była ona też o ok. 10% wyższa w porównaniu z pozostałymi sektorami[29]. Wszystko wskazuje na to, że popyt na uzbrojenie i sprzęt wojskowy utrzyma się na wysokim poziomie przez wiele lat. Wynika to zarówno z wojny rosyjsko-ukraińskiej i utrzymujących się napięć w polityce międzynarodowej, jak i z dążenia państw europejskich do wzmacniania własnych zdolności obronnych. Dodatkowym czynnikiem jest niepewność dotycząca przyszłej roli Stanów Zjednoczonych w zapewnianiu bezpieczeństwa Europie. Skłania ona kraje UE do większych inwestycji we własny przemysł zbrojeniowy i dywersyfikacji polityki zakupowej.
Tabela 2. Nawet szybkie zakończenie obecnej fazy wojny rosyjsko-ukraińskiej nie zmieni trendu wzrostowego we francuskim przemyśle zbrojeniowym
Źródło: opracowanie własne.
Choć na rozwój sektora zbrojeniowego wpływa też podnoszenie krajowych wydatków na obronność, to nawet ten wyższy poziom finansowania francuskich sił zbrojnych nie wystarczy do samodzielnej realizacji najambitniejszych programów zbrojeniowych, zwłaszcza w obszarze lotnictwa bojowego i systemów nowej generacji. Szybki wzrost liczby zamówień doprowadził do niemal pełnego wykorzystania mocy produkcyjnych. Francuskie firmy coraz częściej napotykają trudności także z zaopatrzeniem – dotyczy to ok. 30% przedsiębiorstw, czyli dwukrotnie większego odsetka niż w innych gałęziach przemysłu[30]. Szczególnie problematyczny jest dostęp do metali rzadkich i komponentów elektronicznych, niezbędnych do dalszego wzrostu produkcji. Istotnym ograniczeniem pozostaje również niedobór wykwalifikowanych pracowników. Aby utrzymać tempo rozwoju, przedsiębiorstwa będą musiały inwestować w nowe linie produkcyjne, rozbudowę zakładów, szkolenie kadr i dalszy rozwój kontrowersyjnej politycznie współpracy międzynarodowej, związanej ze sporami o podział kosztów, własność technologii czy udział w produkcji[31]. Przyszłość kluczowych projektów zbrojeniowych będzie zależała od polityki kolejnego prezydenta, który zostanie wybrany wiosną 2027 r.
ANEKS
Tabela 3. Wzrost tempa produkcji kluczowych rodzajów francuskiego UiSW ograniczają problemy technologiczne i surowcowe
Źródło: opracowanie własne na podstawie rozproszonych danych zebranych z mediów.
[1] M. Desjeux, L’industrie de défense au service des ambitions françaises. De la maîtrise à la supériorité, „Les Notes de la Fabrique de l’Industrie”, nr 58, 13.10.2025, s. 19, la-fabrique.fr.
[2] P. Crauchet, À quoi sert vraiment la Direction générale de l’armement (DGA) ?, L’Essentiel de l’Éco, 3.03.2026, lessentieldeleco.fr.
[3] Ł. Maślanka, J. Tarociński, Na wojennej stopie. Zmiany we francuskiej strategii bezpieczeństwa po rosyjskiej agresji na Ukrainę, OSW, Warszawa 2026, osw.waw.pl.
[4] M. Desjeux, op. cit., s. 40–41.
[5] « Economie de guerre » : Emmanuel Macron demande une réévaluation de la loi de programmation militaire, Le Monde, 13.06.2022, lemonde.fr.
[6] Rapport annuel 2025, Dassault Aviation, 2026, dassault-aviation.com.
[7] A. Lacroix, MBDA sort le chèque pour augmenter la production de missiles, Enderi, 12.06.2026, enderi.fr.
[8] H. Chachaty, De 2 à 12 canons Caesar par mois: comment l'industrie de l'armement française s'est mise en ordre de marche (mais doit encore faire mieux), BFM Business, 5.05.2025, bfmtv.com.
[9] A. Świerkowski, Francuska artyleria będzie produkowana w Czechach, Defence 24, 22.06.2025, defence24.pl.
[10] O. Sapwood, France Increases Artillery Gunpowder Production, Militarnyi, 30.04.2024, militarnyi.com.
[11] A.F. Bost, Bergerac rêve d’un nouvel âge d’or industriel avec le retour de la poudre à canon, Le Monde, 25.04.2025, lemonde.fr.
[12] A. Kiński, MESKO uruchomi produkcję modułowych ładunków miotających we współpracy z EURENCO, Zespół Badań i Analiz Militarnych, 23.10.2025, zbiam.pl.
[13] H. Masson, L’industrie américaine de défense en Europe, à l’heure de la stratégie "America First", Fondation pour la Recherche stratégique, Fondation pour la recherche stratégique, 19.02.2026, frstrategie.fr.
[14] J.M. Bezat, L’industrie de défense française menacée par de nouveaux concurrents, Le Temps, 9.01.2024, letemps.ch.
[15] Z. Lentowicz, G. Psujek, Czy KNDS opancerzy Zachodnią Europę, Rzeczpospolita, 31.12.2023, radar.rp.pl.
[16] J.P. Maulny, SCAF : un échec dommageable pour la coopération industrielle de défense et pour l’Europe, IRIS, 9.06.2026, iris-france.org.
[17] A. Rinke, T. Hepher, Germany and France drop joint fighter jet project, Reuters, 8.06.2026, reuters.com.
[18] Ł. Maślanka, J. Tarociński, Francusko-niemieckie ćwiczenia odstraszania i programowanie współpracy obronnej, OSW, 22.07.2026, osw.waw.pl.
[19] R. Mielcarek, ELSA, un mode de coopération inédit, fertile en projets de frappes dans la profondeur, B2 Bruxelles, 24.06.2026, bruxelles2.eu.
[20] Conclusions du Conseil franco-allemand de défense et de sécurité du 17 juillet 2026, Élysée, 17.07.2026, elysee.fr.
[21] Comment le missile Aster 30 B1NT repoussera les limites de la défense aérienne européenne ?, Ministère des Armées et des Anciens combattants, 10.10.2024, defense.gouv.fr.
[22] Ł. Maślanka, Suwerenne, ale wysunięte na Europę: ewolucja francuskiej doktryny odstraszania nuklearnego, OSW, 3.03.2026, osw.waw.pl.
[23] R. Ruitenberg, France kicks off development of wingman drone for Rafale fighter jet, Defense News, 9.10.2024, defensenews.com.
[24] Francuska firma EOS Technologie dostarczyła Ukrainie niewielką liczbę dronów dalekiego zasięgu Rodeur 330 głównie w celach testowych. Program współpracy Brave France dysponuje funduszem w wysokości 20 mln dolarów na wspólny rozwój technologii zbrojeniowych, w tym dronowych. Zob. BRAVE FRANCE : la France et l'Ukraine accélèrent leur coopération en matière d’innovation de défense, Ministère des Armées et des Anciens combattants, 25.02.2026, defense.gouv.fr.
[25] A. Parmentier, Préférence européenne : cette idée défendue par Emmanuel Macron qui gagne du terrain, L’Express, 10.02.2026, lexpress.fr.
[26] H. Masson, European Defence Fund – Assessment after three calls for proposals, Fondation pour la recherche stratégique, 12.09.2024, s. 38–40, frstrategie.org.
[27] Ł. Maślanka, Wojenny efekt skali: 150 mld euro na obronę w budżecie UE na lata 2028–2034, OSW, 7.09.2026, osw.waw.pl.
[28] Budget militaire français : 436 milliards d’euros pour quelle souveraineté ?, Enderi, 24.06.2026, enderi.fr.
[29] B. Bjai, N. Bignon, C. Zimmer, Depuis l’invasion de l’Ukraine, l’industrie de défense française bénéficie d’une hausse des commandes et a augmenté sa production, mais bute sur des contraintes d’offre, Insee, Conjoncture française, 9.07.2024, insee.fr.
[30] Q. Regnaud, L’industrie de défense française en pleine crise de croissance, Les Echos, 10.07.2024, lesechos.fr.